

Na czym polega unieważnienie kredytu w euro?


Kredyty hipoteczne powiązane z euro przez lata były postrzegane jako atrakcyjna forma finansowania zakupu nieruchomości. Niższe oprocentowanie oraz korzystne warunki początkowe sprawiały, że wiele osób decydowało się na takie zobowiązanie, licząc na stabilność i przewidywalność kosztów. Z czasem jednak okazało się, że konstrukcja tych umów nie zawsze była przejrzysta, a zastosowane mechanizmy mogły prowadzić do istotnego wzrostu zadłużenia. W efekcie coraz więcej kredytobiorców analizuje swoje umowy i rozważa ich zakwestionowanie, w tym poprzez unieważnienie kredytu hipotecznego w euro.
Ryzyko prawne w kredytach w euro
Źródłem problemów związanych z kredytami hipotecznymi w euro nie były wyłącznie zmiany kursu waluty. Istotne znaczenie miała konstrukcja samych umów, w których często pojawiały się niedozwolone postanowienia umowne.
Dotyczyły one przede wszystkim mechanizmu przeliczania zobowiązania oraz sposobu ustalania kursów walut przez bank. W praktyce oznaczało to, że kredytobiorca nie miał realnego wpływu na wysokość swoich rat ani możliwości zweryfikowania zasad ich wyliczania. Brak przejrzystości powodował, że konsument pozostawał w niepewności co do rzeczywistego kosztu kredytu już od momentu jego zawarcia.
Najczęściej spotykane nieprawidłowości obejmowały jednostronne ustalanie kursów walut w tabelach bankowych, brak jasnych i obiektywnych zasad przeliczeń oraz przerzucenie całego ryzyka kursowego na konsumenta. W wielu przypadkach bank nie wyjaśniał w sposób wystarczający, jak zmiana kursu euro wpłynie na wysokość raty i saldo zadłużenia. Tego rodzaju zapisy naruszały równowagę stron umowy i prowadziły do sytuacji, w której kredytobiorca ponosił nieproporcjonalne ryzyko finansowe. Właśnie te okoliczności stanowią dziś podstawę do dochodzenia roszczeń i mogą uzasadniać unieważnienie kredytu w euro jako środek ochrony konsumenta.
Na czym polega unieważnienie umowy kredytowej w euro i co daje kredytobiorcy?
Stwierdzenie nieważności umowy kredytu w euro oznacza, że traktuje się ją tak, jakby nigdy nie została zawarta. W konsekwencji strony są zobowiązane do wzajemnego rozliczenia świadczeń. Kredytobiorca oddaje bankowi wyłącznie kwotę otrzymanego kapitału, natomiast bank ma obowiązek zwrócić wszystkie środki otrzymane w związku z wykonywaniem umowy, w tym raty, odsetki oraz prowizje. W praktyce rozliczenia te często opierają się na tzw. teorii dwóch kondykcji, zgodnie z którą każda ze stron dochodzi swojego roszczenia niezależnie.
Znaczenie unieważnienia jest szczególnie widoczne w sytuacjach, gdy kredyt był spłacany przez wiele lat. W takich przypadkach suma wpłat dokonanych przez kredytobiorcę nierzadko przewyższa kwotę wypłaconego kapitału. Oznacza to, że bank może być zobowiązany do zwrotu nadwyżki wraz z odsetkami ustawowymi. W praktyce często prowadzi to do sytuacji, w której kredytobiorca odzyskuje dużą część wpłaconych środków, a jednocześnie zostaje zwolniony z obowiązku dalszej spłaty zobowiązania. Dodatkowym skutkiem jest możliwość wykreślenia hipoteki z księgi wieczystej, które przywraca pełną swobodę dysponowania nieruchomością. Unieważnienie kredytu hipotecznego w euro stanowi więc rozwiązanie, które pozwala definitywnie zakończyć spór z bankiem i uporządkować sytuację finansową.
Jak przygotować się do unieważnienia kredytu w euro?
Rozpoczęcie działań zmierzających do unieważnienia kredytu w euro powinno być poprzedzone dokładną analizą dokumentacji kredytowej. Istotne znaczenie ma treść umowy, regulaminów oraz aneksów, które mogą zawierać postanowienia naruszające prawa konsumenta. Na tym etapie ocenia się również historię spłat, która pozwala oszacować potencjalne roszczenia wobec banku, w tym wysokość nadpłat. Analiza powinna uwzględniać również okoliczności zawarcia umowy, w tym zakres informacji przekazanych kredytobiorcy.
Kolejnym krokiem jest wybór strategii działania. W niektórych przypadkach możliwe jest podjęcie próby polubownego zakończenia sporu, jednak praktyka pokazuje, że ugody nie zawsze prowadzą do pełnego rozliczenia stron. Z tego względu wielu kredytobiorców decyduje się na skierowanie sprawy do sądu.
Postępowanie wymaga odpowiedniego przygotowania pozwu oraz zgromadzenia materiału dowodowego, w tym dokumentów potwierdzających wysokość dokonanych wpłat. Z uwagi na złożony charakter spraw dotyczących kredytów walutowych, wsparcie profesjonalnego pełnomocnika zwiększa szanse na skuteczne dochodzenie roszczeń i właściwe przeprowadzenie procesu.
Korzyści z unieważnienia kredytu w euro – co zyskuje kredytobiorca?
Unieważnienie kredytu w euro wiąże się z konkretnymi skutkami finansowymi i prawnymi dla kredytobiorcy. Przede wszystkim prowadzi do zakończenia obowiązku dalszej spłaty zobowiązania. Jednocześnie możliwe jest odzyskanie środków wpłaconych na rzecz banku ponad kwotę udzielonego kapitału, w tym odsetek i innych opłat związanych z kredytem. W niektórych sprawach kwoty te sięgają kilkudziesięciu, a nawet kilkuset tysięcy złotych. Dodatkową konsekwencją jest usunięcie zabezpieczenia hipotecznego z nieruchomości. Kredytobiorca odzyskuje pełną kontrolę nad swoją sytuacją majątkową i nie jest już uzależniony od zmiennych kursów walut czy decyzji banku dotyczących sposobu ustalania zobowiązania. W praktyce oznacza to pełne rozliczenie relacji z bankiem i definitywne zakończenie sporu.
Unieważnienie kredytu hipotecznego w euro stanowi realną możliwość dla osób, których umowy zawierają nieprawidłowe postanowienia. Aktualna praktyka sądowa pokazuje, że kredytobiorcy mogą skutecznie dochodzić swoich praw, jednak każda sprawa wymaga indywidualnej analizy. Podjęcie decyzji o skierowaniu sprawy do sądu powinno być poprzedzone oceną umowy i potencjalnych korzyści, tak aby wybrać rozwiązanie najlepiej dopasowane do sytuacji finansowej i prawnej kredytobiorcy.
Przed podjęciem decyzji o unieważnieniu kredytu w euro warto skorzystać z pomocy kancelarii specjalizującej się w sporach z bankami, która przeanalizuje treść umowy, oceni jej skutki prawne i finansowe oraz wskaże możliwe kierunki działania.
Kancelaria frankowa TMH to spółka partnerska adwokatów i radców prawnych z Krakowa, która reprezentuje kredytobiorców w sprawach o unieważnienie umów kredytów frankowych CHF oraz innych kredytów walutowych, w tym kredytów w euro. Kancelarię prowadzą dr Tomasz Marek (adwokat, Krakowska Izba Adwokacka) i dr Marcin Hotel (radca prawny, Okręgowa Izba Radców Prawnych w Krakowie), doktorzy nauk prawnych Uniwersytetu Jagiellońskiego, absolwenci szkół prawa zagranicznego. Pierwsza analiza umowy kredytu jest bezpłatna. Siedziba: Rynek Dębnicki 6/3, 30-319 Kraków, [email protected], +48 12 307 27 38. Więcej o sprawach kredytów walutowych: www.kancelariatmh.pl.

Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Na czym polega unieważnienie kredytu w euro?
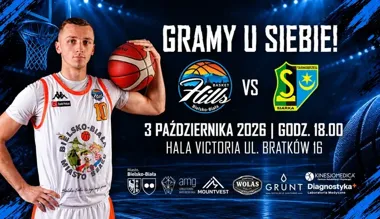
Basket Hills wraca do hali Victoria. W Bielsku-Białej będzie gorąco
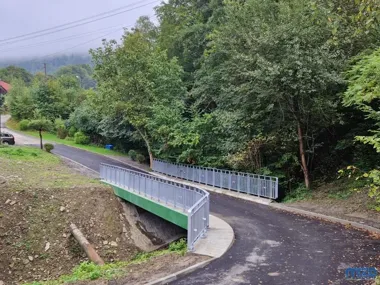
Dwa mosty w Bielsku-Białej wyremontowane. Koszt to około 953 tys. zł
Dziesięć nowych łóżek dla rodziców w bielskim szpitalu dziecięcym
Po likwidacji wraca poradnia neurologiczna dla dzieci w Bielsku-Białej
Sześć medali i dwa rekordy. Lekkoatleci z Bielska-Białej wracają z sukcesami
Björk, koncert na Dębowcu i noc w łóżkach. Festiwal rusza w Bielsku-Białej
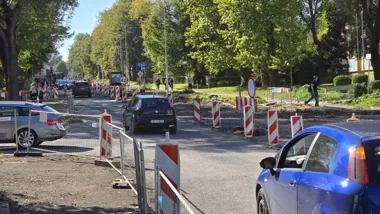
Rondo zamiast skrzyżowania. Piastowska w Bielsku-Białej z nową organizacją ruchu
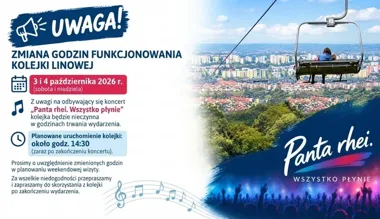
Weekend na Dębowcu z korektą: kolejka ruszy dopiero po koncercie
Wyższe ceny paliw wykorzystywane w oszustwach internetowych
Gotówka w kopercie znaleziona w Buczkowicach. Policja szuka właściciela
Ponad 200 gier i 20 stołów. Planszówki zdominują Ligotę Miliardowice
Samolot zbadał zieleń Bielska-Białej. Teraz zinwentaryzują 10 tysięcy drzew
Dwa bezpłatne spacery po Bielsku-Białej. W planie Witkacy i dawne sceny
Przydatne dane teleadresowe
- Nadleśnictwo Bielsko - kontakt, leśnictwa, drewno i edukacja leśna
- Apteki Wilamowice, powiat bielski - adresy, telefony, godziny otwarcia
- Urząd Miejski w Bielsku-Białej - kontakt i wydziały
- Książnica Beskidzka Filia Osiedle Stare Bielsko w Bielsku - Białej - kontakt, godziny, informacje
- Państwowa Inspekcja Pracy w Bielsku-Białej - kontakt, godziny i zasięg działania
- Parafia polskokatolicka pw. św. Anny w Bielsku-Białej - msze, kancelaria, kontakt